Mua Alora Nha Trang Cần Chuẩn Bị Bao Nhiêu Vốn?
Nha Trang luôn nằm trong tốp những thị trường bất động sản nghỉ dưỡng sôi động nhất Việt Nam nhờ lợi thế du lịch biển phát triển mạnh mẽ và hạ tầng giao thông không ngừng hoàn thiện. Trong số các dự án đang thu hút sự chú ý của giới đầu tư, Alora Nha Trang nổi lên như một điểm sáng đầu tư tiềm năng.
Tuy nhiên, trước khi đi đến quyết định đặt cọc, câu hỏi quan trọng nhất mà bất kỳ nhà đầu tư thông thái nào cũng phải đặt ra là: “Mua Alora Nha Trang cần chuẩn bị bao nhiêu vốn?”.
Việc tính toán dòng tiền không đơn thuần dừng lại ở giá bán niêm yết của chủ đầu tư. Để sở hữu một căn hộ nghỉ dưỡng an toàn và đạt hiệu quả tối ưu, bạn cần nắm rõ bài toán vốn tự có, bài toán đòn bẩy ngân hàng, tiến độ thanh toán, các chi phí phát sinh và chiến lược quản trị rủi ro tài chính. Bài viết này sẽ phân tích chi tiết từng khía cạnh tài chính giúp bạn đưa ra quyết định đầu tư chuẩn xác nhất.
Cần Bao Nhiêu Vốn Để Sở Hữu Alora Nha Trang?
Để xác định chính xác số vốn cần chuẩn bị, trước hết chúng ta cần nắm rõ mặt bằng giá bán dự kiến cũng như cơ cấu nguồn vốn tối thiểu theo quy định và thực tế thị trường.
Ước tính giá bán căn hộ Alora Nha Trang
Tùy thuộc vào loại hình căn hộ (Studio, 1 phòng ngủ, 2 phòng ngủ, Penthouse/Sky Villa), diện tích, tầng và hướng view (view biển trực diện, view thành phố hay view nội khu), giá bán Alora Nha Trang sẽ có sự khác biệt rõ rệt.
(Lưu ý: Dưới đây là mức giá tham khảo trung bình trên thị trường căn hộ cao cấp/nghỉ dưỡng tại Nha Trang để lập bài toán tài chính giả định)
-
Căn Studio (30m² – 38m²): Giá khoảng 1,8 – 2,5 tỷ đồng
-
Căn 1 Phòng Ngủ + 1 (45m² – 55m²): Giá khoảng 2,8 – 3,8 tỷ đồng
-
Căn 2 Phòng Ngủ (65m² – 78m²): Giá khoảng 4,2 – 5,8 tỷ đồng
-
Căn 3 Phòng Ngủ / Dual Key (85m² – 110m²): Giá khoảng 6,5 – 9,0 tỷ đồng

Giá bán dự kiến căn hộ biển Studio chỉ từ 1.36 tỷ đồng
Mức vốn tối thiểu cần có ban đầu
Khi mua bất động sản, các chủ đầu tư thường áp dụng chính sách thanh toán theo tiến độ hoặc hỗ trợ lãi suất ngân hàng (HTLS).
-
Trường hợp dùng đòn bẩy ngân hàng (Vay 70%): Chủ đầu tư thường yêu cầu vốn tự có ban đầu là 20% – 30% giá trị căn hộ (GTCH) cho đến khi nhận nhà hoặc đến mốc giải ngân.
-
Trường hợp thanh toán theo tiến độ chuẩn: Bạn cần chuẩn bị đợt 1 khoảng 10% – 15% GTCH (đã bao gồm tiền đặt cọc), sau đó thanh toán rải rác mỗi 1 – 2 tháng từ 3% – 5% GTCH.
Bảng tổng hợp vốn ban đầu tối thiểu theo loại hình sản phẩm:
| Loại hình căn hộ | Giá bán ước tính | Vốn tự có tối thiểu (30%) | Vốn vay ngân hàng (70%) |
| Studio | 2,0 tỷ VNĐ | 600 triệu VNĐ | 1,4 tỷ VNĐ |
| 1 PN+1 | 3,2 tỷ VNĐ | 960 triệu VNĐ | 2,24 tỷ VNĐ |
| 2 PN | 5,2 tỷ VNĐ | 1,56tỷ VNĐ | 3,64 tỷ VNĐ |
| 3 PN | 7,5 tỷ VNĐ | 2,25 tỷ VNĐ | 5,25 tỷ VNĐ |
Để có thể bước chân vào dự án Alora Nha Trang, số vốn tiền mặt sẵn có tối thiểu bạn cần tích lũy là từ 600 triệu đến 1 tỷ đồng đối với căn diện tích nhỏ, và từ 1,5 đến 2,5 tỷ đồng đối với các căn hộ gia đình diện tích lớn hơn.
Mua Alora Bằng Vốn Tự Có Hay Vốn Vay Ngân Hàng?
Mỗi phương án thanh toán đều mang lại những lợi ích và rủi ro riêng. Việc lựa chọn phương án nào phụ thuộc hoàn toàn vào cấu trúc tài chính và khẩu vị rủi ro của từng nhà đầu tư.
Phương án 1: Mua bằng 100% Vốn Tự Có
Mua bằng vốn tự có nghĩa là bạn sử dụng tiền tích lũy, tiền tiết kiệm hoặc thanh lý các tài sản khác để chi trả toàn bộ GTCH theo tiến độ hoặc thanh toán sớm.
Ưu điểm:
-
An tâm tuyệt đối: Không gánh nặng nợ nần, không áp lực trả lãi và gốc hàng tháng.
-
Nhận chiết khấu cao: Hầu hết các chủ đầu tư đều áp dụng chính sách chiết khấu rất hấp dẫn (từ 6% đến 12% hoặc hơn) cho khách hàng thanh toán sớm 70% – 95% GTCH bằng vốn tự có.
-
Tối ưu dòng tiền cho thuê: Khi nhận nhà đưa vào khai thác kinh doanh, toàn bộ doanh thu cho thuê (sau khi trừ chi phí vận hành) sẽ là lợi luận thuần của bạn, không bị bào mòn bởi chi phí tài chính.
Nhược điểm:
-
Chôn vốn lớn: Tốn một lượng tiền mặt khổng lồ vào một tài sản đơn lẻ, làm giảm tính thanh khoản của danh mục đầu tư.
-
Bỏ lỡ cơ hội khác (Chi phí cơ hội): Nếu số tiền đó mang đi đầu tư vào các kênh có tỷ suất lợi nhuận cao hơn chi phí vay, bạn đang bị thiệt hại về chi phí cơ hội.
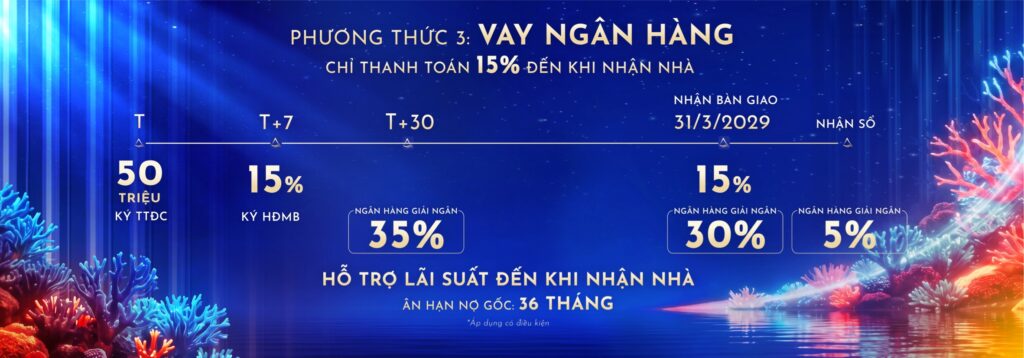
Khách hàng có thể lựa chọn phương thức thanh toán bằng cách vay ngân hàng
Phương án 2: Mua kết hợp Vốn Tự Có và Vốn Vay Ngân Hàng
Đây là phương thức phổ biến nhất trên thị trường bất động sản hiện nay, thường áp dụng tỷ lệ 30% vốn tự có và 70% vốn vay.
Ưu điểm:
-
Tối ưu hóa nguồn vốn: Chỉ cần bỏ ra số tiền nhỏ đã có thể sở hữu bất động sản giá trị lớn.
-
Hưởng lợi từ chính sách HTLS: Các chủ đầu tư thường hợp tác với ngân hàng để tung ra gói ưu đãi: Ân hạn nợ gốc và ân hạn lãi suất 0% trong 18 – 24 tháng (hoặc cho đến khi bàn giao nhà). Trong thời gian này, dòng tiền của bạn hoàn toàn tự do.
-
Gia tăng tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE): Nếu giá trị bất động sản tăng giá tốt, tỷ lệ lợi nhuận tính trên số vốn 30% ban đầu bạn bỏ ra sẽ cao hơn rất nhiều so với việc bỏ ra 100% tiền mặt.
Nhược điểm:
-
Rủi ro lãi suất thả nổi: Sau khi hết thời gian ưu đãi lãi suất 0%, lãi suất thả nổi thị trường (thường bằng Lãi suất cơ sở + biên độ 3.5% – 4.5%) có thể tăng cao, tạo áp lực tài chính cực lớn.
-
Thủ tục pháp lý và định giá: Phải chứng minh thu nhập với ngân hàng, chịu thêm các khoản phí bảo hiểm khoản vay, phí định giá…
Có Nên Sử Dụng Đòn Bẩy Tài Chính Khi Mua Căn Hộ Nghỉ Dưỡng?
Sử dụng đòn bẩy tài chính như “con dao hai lưỡi”. Đối với phân khúc bất động sản nghỉ dưỡng tại Nha Trang, việc dùng đòn bẩy có những đặc thụ riêng mà nhà đầu tư cần hết sức lưu ý.
Khi nào NÊN dùng đòn bẩy?
Bạn chỉ nên sử dụng đòn bẩy tài chính mua Alora Nha Trang khi đáp ứng đủ các điều kiện sau:
-
Chính sách HTLS thực sự tốt: Thời gian ân hạn gốc và lãi đủ dài (tối thiểu đến khi nhận bàn giao nhà + 6 tháng).
-
Dòng tiền hàng tháng ổn định: Thu nhập từ lương, kinh doanh hoặc các nguồn tài sản khác đủ sức chi trả tiền gốc + lãi hàng tháng sau khi hết ưu đãi, ngay cả khi căn hộ chưa có khách thuê.
-
Tỷ lệ vay an toàn (Tỷ lệ 50/50 hoặc 30/70): Khuyến nghị an toàn nhất là chỉ vay tối đa 50% GTCH. Mức vay 70% chỉ dành cho những người có dòng tiền phụ thuộc bên ngoài cực kỳ vững chắc.
Khi nào KHÔNG NÊN dùng đòn bẩy?
-
Bạn dự định dùng chính tiền cho thuê căn hộ Alora để trả nợ gốc và lãi ngân hàng ngay từ ngày đầu nhận nhà. Đây là tư duy cực kỳ mạo hiểm vì hoạt động kinh doanh lưu trú du lịch luôn có độ trễ (cần 6 tháng – 1 năm để đi vào vận hành ổn định) và có tính mùa vụ (mùa cao điểm/thấp điểm).
-
Bạn không có nguồn thu nhập dự phòng bị động khác ngoài công việc chính vốn chưa ổn định.
-
Thị trường tài chính đang trong chu kỳ thắt chặt tín dụng, lãi suất ngân hàng đang trên đà tăng mạnh.
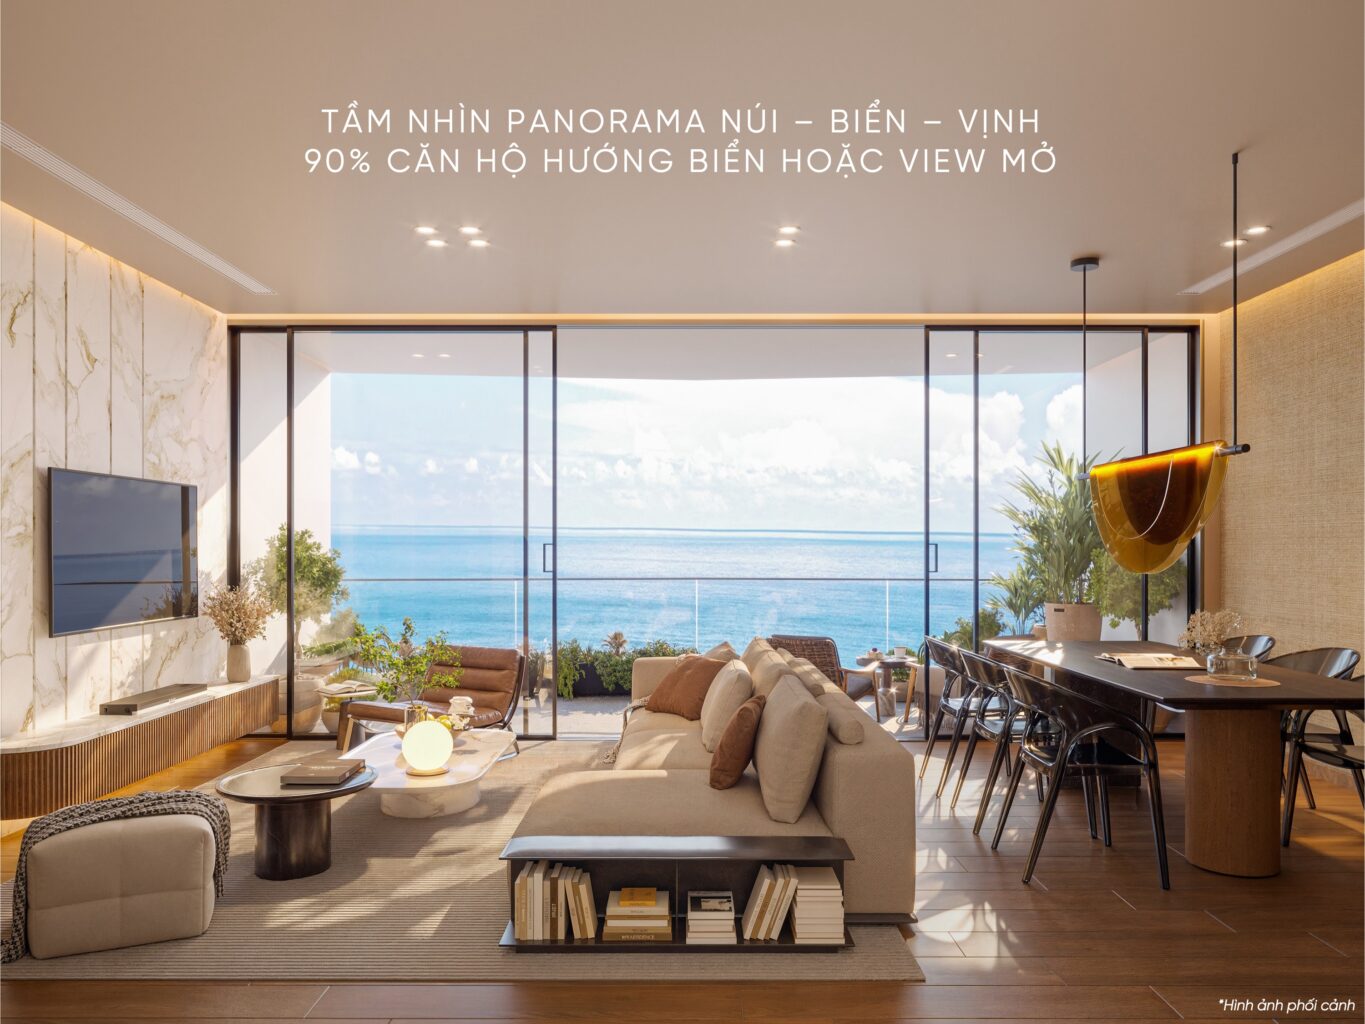
Sử Dụng Đòn Bẩy Tài Chính giúp khách hàng dễ dàng hơn trong việc sở hữu căn hộ Alora
Kế Hoạch Tài Chính Chi Tiết Khi Mua Căn Hộ Theo Tiến Độ
Nếu bạn chọn phương án thanh toán theo tiến độ của chủ đầu tư (không vay ngân hàng hoặc thanh toán giãn), bạn cần thiết lập một lịch trình dòng tiền chuẩn xác.
Giả định tiến độ thanh toán chuẩn cho Căn 2PN (Giá 5.2 tỷ VNĐ)
Giả định dự án xây dựng trong vòng 24 tháng, được chia làm các đợt thanh toán như sau:
-
Đặt cọc: 50.000.000 VNĐ
-
Đợt 1 (Ký HĐMB – sau 10 ngày): Thanh toán 15% (Đã bao gồm tiền cọc) = 720.000.000 VNĐ
-
Đợt 2 đến Đợt 10 (Mỗi 2 tháng thanh toán 5%):
-
Mỗi đợt thanh toán: 5% x 4,8 tỷ = 240.000.000 VNĐ
-
Tương đương bạn cần chuẩn bị 120 triệu VNĐ/tháng.
-
-
Đợt 11 (Thông báo bàn giao nhà): Thanh toán 25% + 2% Phí bảo trì = 1,2 tỷ + 96 triệu = 1,296 tỷ VNĐ
-
Đợt 12 (Nhận sổ hồng): Thanh toán 5% còn lại = 240.000.000 VNĐ
Chiến lược tích lũy dòng tiền theo tiến độ
Để không bị động trước các mốc thanh toán, bạn cần:
-
Khóa dòng tiền: Trích xuất trước nguồn tiền dự kiến cho các đợt thanh toán vào các khoản tiết kiệm gửi ngắn hạn (1 – 3 tháng) có ngày đáo hạn trùng với lịch thanh toán của chủ đầu tư.
-
Cân đối thu nhập ròng: Đảm bảo thu nhập hàng tháng của gia đình sau khi trừ chi phí sinh hoạt phải lớn hơn hoặc bằng số tiền cần nộp cho các đợt thanh toán định kỳ.
Những Chi Phí Cần Dự Phòng (Phí “An Toàn” Bắt Buộc)
Rất nhiều nhà đầu tư F0 thường mắc sai lầm khi chỉ chuẩn bị đúng số tiền bằng giá niêm yết căn hộ. Đến khi nhận bàn giao, họ hoàn toàn bị động trước hàng loạt chi phí phát sinh. Dưới đây là danh mục các chi phí dự phòng bạn bắt buộc phải cộng thêm vào ngân sách mua Alora Nha Trang.
Phí bảo trì (KPBT)
-
Mức phí: 2% trên tổng giá trị căn hộ (trước VAT).
-
Ví dụ: Căn hộ 4,8 tỷ VNĐ -> Phí bảo trì khoảng 80 – 96 triệu VNĐ. Khoản này nộp ngay khi nhận thông báo bàn giao nhà.
Lệ phí cấp giấy chứng nhận quyền sở hữu (Sổ hồng) & Thuế
-
Lệ phí trước bạ: 0.5% giá trị bất động sản.
-
Lệ phí thẩm định, phí cấp sổ: Từ 2 – 5 triệu đồng tùy quy định.
-
Tổng chi phí pháp lý: Khoảng 20 – 30 triệu VNĐ.
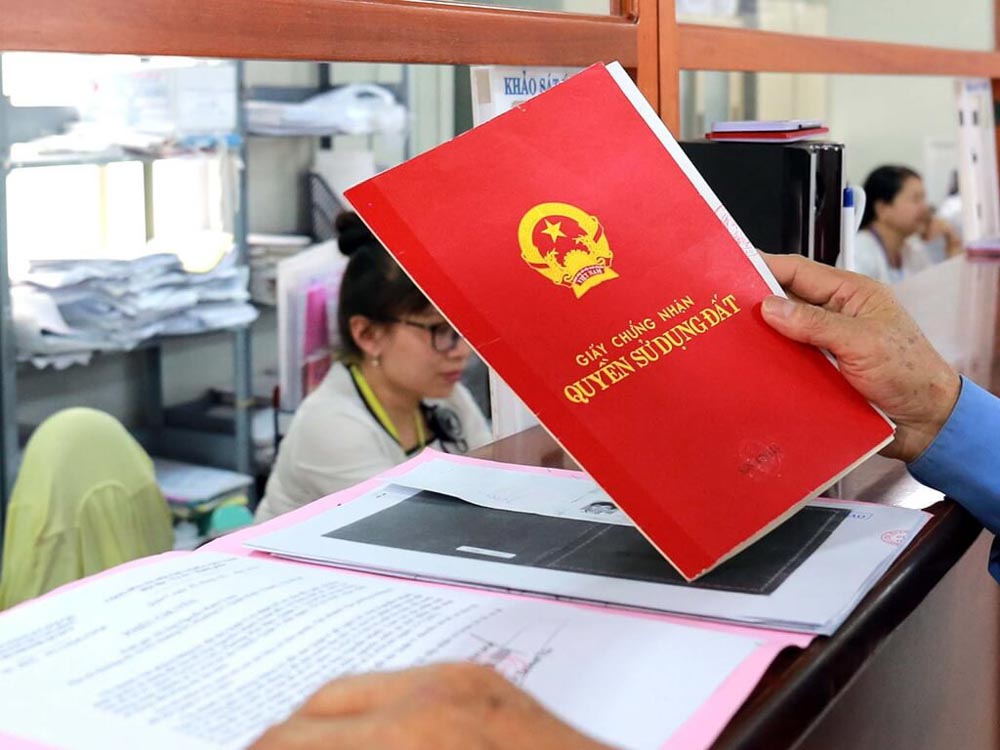
Khách hàng cần đóng lệ phí cấp giấy chứng nhận quyền sở hữu (Sổ hồng) & Thuế
Chi phí hoàn thiện nội thất và trang thiết bị kinh doanh
Nhiều căn hộ nghỉ dưỡng được bàn giao nội thất cơ bản hoặc hoàn thiện liền tường. Để đưa vào khai thác cho thuê (Airbnb, Homestay, Booking) hoặc tự ở, bạn cần đầu tư thêm:
-
Gói nội thất rời & Decor (Sofa, bàn ăn, rèm cửa, tranh ảnh, đồ dùng bếp…):
-
Căn Studio / 1PN: 100 – 150 triệu VNĐ
-
Căn 2PN: 180 – 280 triệu VNĐ
-
Căn 3PN: 300 – 450 triệu VNĐ
-
Chi phí quản lý vận hành ban đầu
Khách hàng thường phải đóng trước 3 đến 6 tháng phí quản lý vận hành khi nhận nhà.
-
Mức phí quản lý dự kiến tại các căn hộ cao cấp Nha Trang: 15.000 – 22.000 VNĐ/m²/tháng.
-
Ví dụ căn 2PN diện tích 70m²: 70 x 20.000 x 6 tháng = 8.400.000 VNĐ.
Nhóm tài chính khiêm tốn (Vốn có từ 600 – 900 triệu)
-
Lựa chọn tối ưu: Căn Studio
-
Lý do: Đây là sản phẩm có tổng giá trị nhỏ nhất, dễ thanh khoản, tỷ lệ lấp đầy cho thuê ngắn hạn (khách du lịch đơn, cặp đôi) luôn đạt mức cao nhất. Áp lực trả nợ vay hàng tháng (nếu có) nằm trong tầm kiểm soát của đa số người có thu nhập trung bình khá.
Nhóm tài chính trung bình khá (Vốn có từ 1 – 1,8 tỷ)
-
Lựa chọn tối ưu: Căn 1 Phòng Ngủ + 1
-
Lý do: Không gian linh hoạt, có thể biến tấu không gian “+1” thành phòng ngủ nhỏ. Phù hợp cho nhóm khách du lịch 3-4 người hoặc gia đình trẻ. Mức giá vừa phải, công suất khai thác tốt.
Nhóm tài chính dồi dào (Vốn có từ 2,5 tỷ trở lên)
-
Lựa chọn tối ưu: Căn 2 Phòng Ngủ hoặc Dual Key
-
Lý do: Căn hộ 2PN có giá trị gia tăng bền vững, phù hợp cả cho thuê dài hạn (chuyên gia nước ngoài làm việc tại Khánh Hòa) lẫn ngắn hạn (gia đình đi du lịch). Loại hình Dual Key giúp tối ưu hóa doanh thu bằng cách cho thuê tách biệt 2 không gian độc lập.
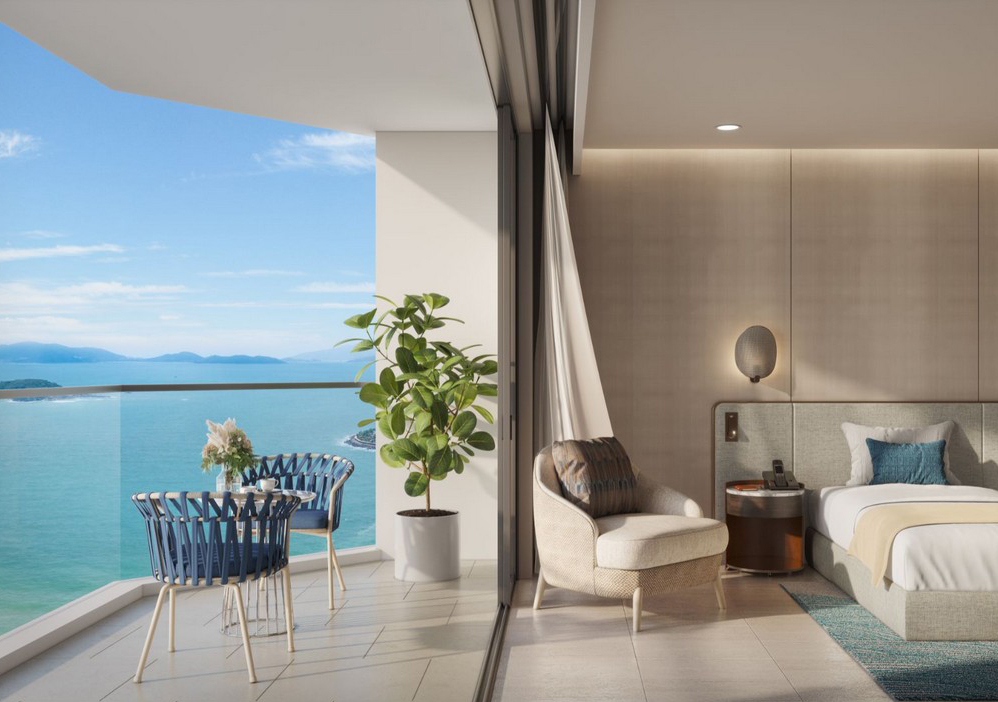
Căn Penthouse sang trọng, hiện đại
Những Sai Lầm Tài Chính Mắc Phải Khi Mua Căn Hộ Nghỉ Dưỡng
Đầu tư bất động sản nghỉ dưỡng mang lại lợi nhuận hấp dẫn nhưng cũng ẩn chứa không ít bẫy tài chính. Dưới đây là những sai lầm phổ biến mà nhà đầu tư cần tránh:
Bẫy “Cam kết lợi nhuận” và kỳ vọng quá đà
Nhiều nhà đầu tư bị hấp dẫn bởi các con số cam kết lợi nhuận 8% – 12%/năm từ chủ đầu tư. Tuy nhiên, bạn cần phân tích kỹ:
-
Sau thời gian cam kết, thực tế vận hành có đạt được mức đó không?
-
Hãy lập bài toán tài chính dựa trên mức vận hành an toàn (thực tế): Tỷ lệ lấp đầy trung bình 45% – 55%/năm và mức giá thuê bình quân của khu vực, thay vì kịch bản màu hồng.
Dùng toàn bộ tiền vay ngắn hạn để đầu tư dài hạn
Sử dụng các nguồn vay nóng, vay tín chấp, hoặc rút hạn mức kinh doanh ngắn hạn (dưới 1 năm) để đặt cọc và thanh toán căn hộ hình thành trong tương lai là sai lầm chết người. Khi đến hạn trả nợ mà dự án chưa bàn giao hoặc chưa thanh khoản được, nhà đầu tư sẽ rơi vào khủng hoảng vỡ nợ.
Quên tính đến “Thời gian trễ vận hành”
Khi căn hộ Alora Nha Trang được bàn giao, dự án không thể đạt ngay 100% công suất cho thuê. Thông thường, một dự án khách sạn/căn hộ nghỉ dưỡng cần từ 6 đến 12 tháng để tiếp cận thị trường, làm truyền thông và đi vào vận hành ổn định. Nếu bạn vay ngân hàng và trông đợi vào tiền thuê nhà để trả nợ ngay tháng đầu tiên, bạn sẽ rơi vào thế bị động.
Không dự phòng rủi ro biến động lãi suất
Nhiều người tính toán bài toán trả nợ dựa trên lãi suất ưu đãi năm đầu (ví dụ 7%/năm). Nhưng đến năm thứ 3, lãi suất thả nổi vọt lên 11% – 13%/năm, số tiền gốc + lãi phải trả tăng thêm 30% – 50%, vượt quá khả năng chi trả của gia đình.
Checklist Tài Chính Trước Khi “Xuống Tiền” Mua Alora Nha Trang
Trước khi ký vào thỏa thuận đặt cọc, hãy rà soát kỹ bảng kiểm duyệt tài chính dưới đây. Nếu bạn đánh dấu tick vào tất cả các ô, bạn đã sẵn sàng sở hữu căn hộ mơ ước một cách an toàn nhất!
- Vốn tự có tối thiểu đạt 30% giá trị căn hộ (sau VAT).
- Đã chuẩn bị riêng quỹ dự phòng chi phí (Phí bảo trì, nội thất, làm sổ…) tương đương 8% – 10% GTCH.
- Tổng số tiền trả nợ ngân hàng hàng tháng (Gốc + Lãi) KHÔNG vượt quá 40% tổng thu nhập ròng của gia đình. Có quỹ dự phòng khẩn cấp bằng tiền mặt (đủ sống từ 6 tháng đến 1 năm) độc lập hoàn toàn với tiền mua nhà.
- Đã tính toán bài toán trả nợ với kịch bản LÃI SUẤT THẢ NỔI TĂNG THÊM 3% – 4% so với hiện tại.
- Đã thẩm định thực tế giá thuê và công suất phòng của các dự án tương đương trong bán kính 2km tại Nha Trang.
- Đọc kỹ điều khoản hợp đồng vay vốn ngân hàng (Phí phạt trả nợ trước hạn, biên độ lãi suất thả nổi sau ưu đãi).
Lời Kết
Sở hữu căn hộ nghỉ dưỡng Alora Nha Trang không chỉ là một khoản đầu tư tài sản chiến lược mà còn thể hiện đẳng cấp và phong cách sống của chủ nhân. Tuy nhiên, thành công của khoản đầu tư chỉ đạt được khi nó dựa trên một nền tảng tài chính vững chắc và kỷ luật.
Tóm lại, với một căn hộ Studio tại Alora, bạn cần chuẩn bị sẵn lượng tiền mặt tối thiểu khoảng 600 – 800 triệu VNĐ (nếu sử dụng đòn bẩy) hoặc 2,2 – 2,5 tỷ VNĐ (nếu thanh toán theo tiến độ/vốn tự có). Đừng quên cộng thêm khoản phí dự phòng khoảng 8-10% cho các chi phí phát sinh khi nhận nhà.
Hãy cân nhắc kỹ lưỡng giữa bài toán vốn tự có và đòn bẩy ngân hàng, đảm bảo tỷ lệ an toàn tài chính cho bản thân và gia đình trước khi đưa ra quyết định xuống tiền. Chúc bạn có những quyết định đầu tư thông minh và sinh lời bền vững tại thị trường biển Nha Trang!
Đang nhận booking
-
 Từ 1.36 tỷ/căn
-
 39.5 triệu/m2
-
 53-68 triệu/m²
-
 Liên hệ
-
 12-15 tỷ đồng
-
 Từ 1,59 - 6,8 tỷ

An cư, đầu tư cùng VietNam Land
Kết nối với chuyên viên của chúng tôi, người hiểu rõ thị trường - cung cấp sản phẩm tốt nhất
Ngày đăng: 17/01/2026
Vietnam Land phân phối chiến lược F1 dự án Vinhomes Pearl Bay Nha Trang
Xem thêm

Ngày đăng: 27/05/2025